
- एडिटोरियल डेस्क
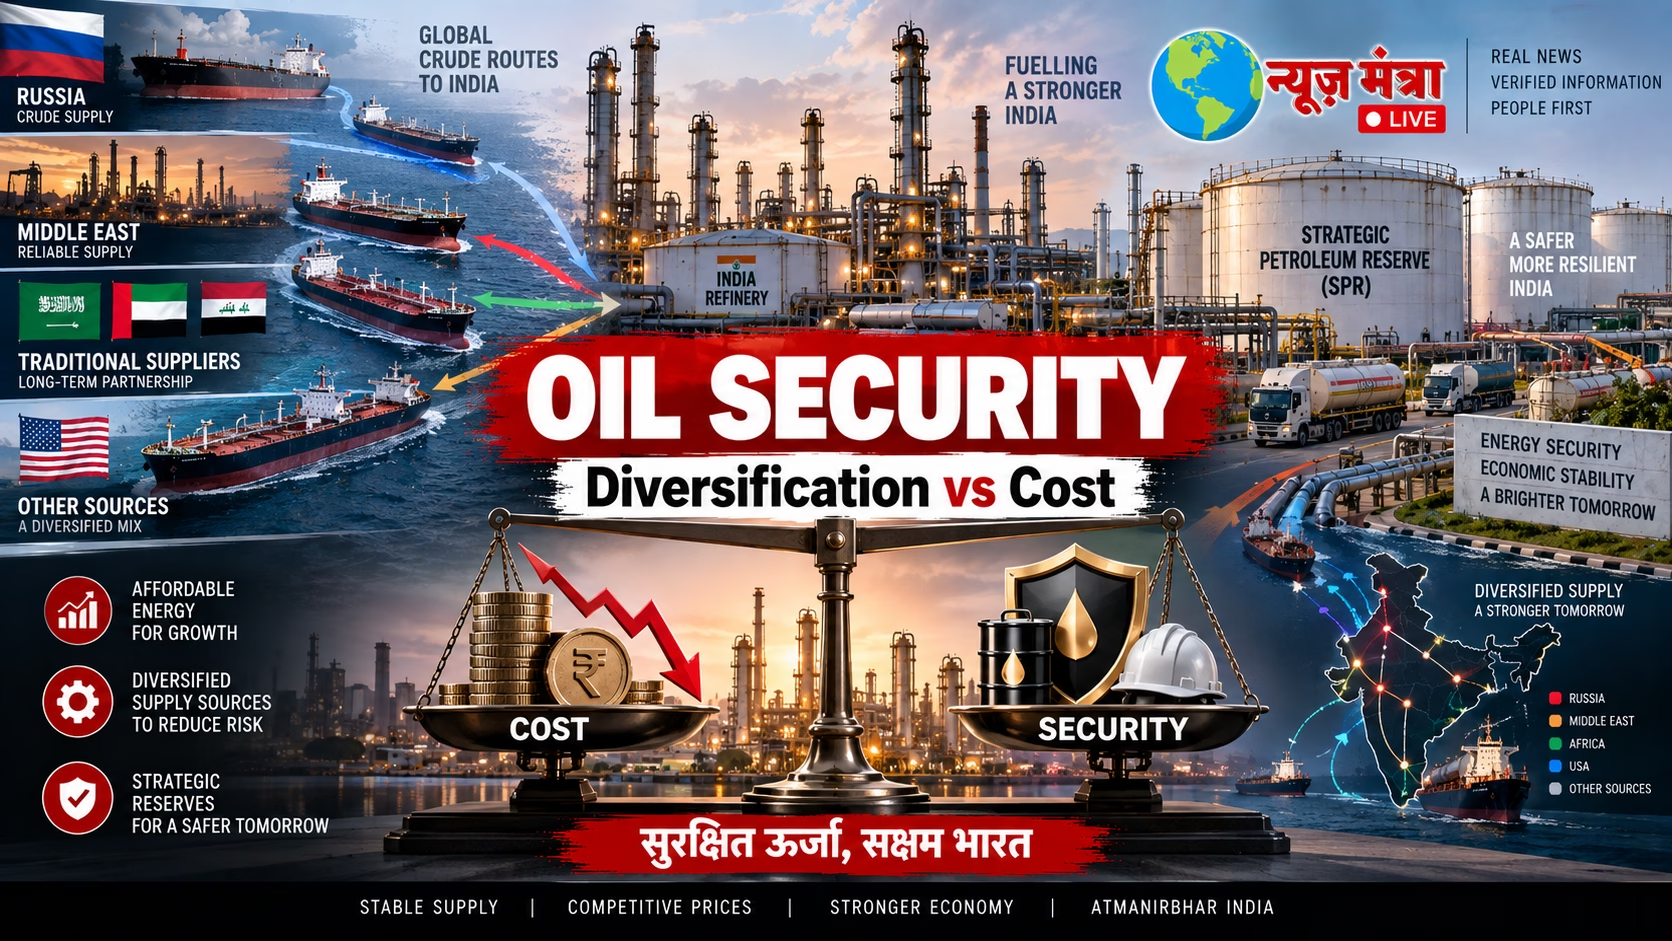
India Oil Security Policy : भारत की oil-security चुनौती सिर्फ यह तय करने की नहीं है कि कच्चा तेल सस्ता कहाँ से मिले। असली सवाल यह है कि ऐसी sourcing strategy कैसे बने जिसमें कीमत, supply disruption, geopolitical risk, shipping risk, refinery compatibility और consumer affordability—सभी को एक साथ देखा जाए।
भारत अपनी crude-oil जरूरत का लगभग 88.5% आयात करता है। सरकार ने हाल के वर्षों में supplier base को बढ़ाकर 40 देशों तक पहुंचाने की बात कही है। लेकिन 2026 में Middle East disruptions और Russian crude की बड़ी भूमिका ने दिखाया है कि supplier-count बढ़ना और वास्तविक risk diversification एक ही बात नहीं हैं।
अगस्त 2026 में भारत का crude import 19.01 million tonnes रहा, जो जुलाई से 11% से अधिक कम और अगस्त 2025 से लगभग 3% कम था। इसी दौरान crude import bill पर ऊंची कीमतों का दबाव बना रहा।
इसलिए policy debate को “सस्ता तेल बनाम diversified oil” जैसी binary में देखने के बजाय “कितना cost advantage स्वीकार्य है और उसके बदले कितना concentration/geopolitical risk लिया जा सकता है?” के रूप में देखना अधिक उपयोगी है।
1. मूल समस्या: भारत के पास विकल्प हैं, लेकिन dependence खत्म नहीं हुई
भारत दुनिया के सबसे बड़े crude importers में है और घरेलू crude production उसकी consumption की तुलना में बहुत कम है। सरकार के अनुसार भारत लगभग 88.5% crude requirement आयात करता है।
इसका सीधा अर्थ है:
भारत oil market में price-taker और global supply disruptions के प्रति exposed economy है।
अर्थात किसी एक supplier पर निर्भरता कम करना जरूरी है, लेकिन supplier बदलने से global oil-price risk खत्म नहीं होता।
अगर Middle East में disruption होता है तो Saudi Arabia, Iraq, UAE जैसे suppliers से मिलने वाला तेल भी महंगा हो सकता है। दूसरी तरफ, अगर Russia-related sanctions या logistics restrictions बढ़ते हैं तो Russian crude का cost advantage घट सकता है।
यही भारत की oil-security policy का केंद्रीय dilemma है।
2. Diversification का मतलब केवल ज्यादा देशों से खरीदना नहीं
सरकार ने 2025 में बताया था कि भारत ने crude suppliers की संख्या 27 से बढ़ाकर 40 देशों तक कर दी है।
यह diversification का महत्वपूर्ण संकेत है।
लेकिन वास्तविक energy security के लिए कम-से-कम पांच अलग dimensions देखने होंगे:
| Dimension | असली सवाल |
|---|---|
| Supplier diversification | कितने देशों से खरीद रहे हैं? |
| Geographic diversification | क्या suppliers एक ही region में concentrated हैं? |
| Route diversification | क्या तेल एक ही shipping chokepoint से आता है? |
| Price diversification | क्या हर परिस्थिति में competitive crude उपलब्ध है? |
| Refinery diversification | क्या भारतीय refineries अलग-अलग crude grades आसानी से process कर सकती हैं? |
इसलिए 40 suppliers होना अपने-आप में 40 independent supply risks होने के बराबर नहीं है।
3. Russian crude ने cost-security equation बदल दी
2026 में Russian crude भारत के crude basket का बहुत बड़ा हिस्सा बना रहा है।
Kpler के provisional tanker data के अनुसार अगस्त में Russia से भारत का crude import लगभग 2.08 million barrels per day था और Russia की हिस्सेदारी करीब 45% रही। जुलाई में यह हिस्सा लगभग 55.9% तक पहुंच गया था।
यहां cost और security एक-दूसरे से जुड़ जाते हैं।
Russian crude उपलब्ध होने पर भारतीय refiners को:
- competitive crude मिल सकता है,
- refinery margins को support मिल सकता है,
- alternative suppliers पर तत्काल दबाव कम हो सकता है।
लेकिन दूसरी तरफ:
- sanctions risk,
- tariff risk,
- shipping/insurance risk,
- payment और settlement risk,
- Russian supply में disruption,
- China के साथ competition
बढ़ने पर वही sourcing strategy अधिक vulnerable हो सकती है।
सितंबर में अमेरिकी कानून के तहत Russian oil खरीदने वाले देशों पर संभावित भारी tariffs को लेकर uncertainty भी बढ़ी है। Reuters के अनुसार भारतीय अधिकारियों और refiners ने इस परिस्थिति के energy-security और trade implications पर चिंता जताई है।
4. सबसे महत्वपूर्ण बदलाव: “Discount” स्थायी सुरक्षा नहीं है
Oil-security strategy में किसी crude को केवल इसलिए strategic नहीं माना जा सकता कि वह किसी समय benchmark से सस्ता था।
अगस्त 2026 में Russian crude की supply और pricing conditions बदलने लगीं। Reuters ने जुलाई में बताया था कि Indian buyers के लिए Russian Urals का discount काफी संकरा होकर लगभग $1–2 प्रति barrel रह गया था, जबकि जुलाई की शुरुआत में यह $10 से अधिक था।
सितंबर में Reuters ने Russian ESPO की कीमत $120/barrel से ऊपर जाने और Urals के लगभग $110/barrel तक पहुंचने की रिपोर्ट की।
इससे एक महत्वपूर्ण policy lesson निकलता है:
Cost advantage को structural assumption नहीं, बल्कि market-dependent variable मानना होगा।
आज का discount कल का discount नहीं हो सकता।
5. दूसरी तरफ, diversification की भी कीमत है
यदि भारत अचानक किसी एक बड़े supplier से crude खरीद बहुत कम करता है, तो बाकी बाजार से अतिरिक्त barrels खरीदने होंगे।
उसका असर हो सकता है:
Higher freight → higher insurance → higher procurement cost → lower refinery margin → higher import bill
या परिस्थितियों के अनुसार इसका कुछ हिस्सा consumer prices, government finances या oil-company margins पर आ सकता है।
अगस्त 2026 इसका उदाहरण है। भारत के crude imports volume के लिहाज से साल-दर-साल लगभग 3% घटे, लेकिन crude import bill 25.8% बढ़कर $16.69 billion हो गया और Indian crude basket लगभग $90.19/barrel रहा।
यानी:
कम मात्रा में तेल खरीदना भी जरूरी नहीं कि कम oil-import cost में बदल जाए।
6. Middle East concentration भी risk है
Diversification का दूसरा पक्ष यह है कि Russia से दूरी बनाते हुए यदि भारत Middle East पर बहुत ज्यादा निर्भर हो जाए, तो एक अलग concentration risk पैदा हो सकता है।
मार्च 2026 में Reuters ने रिपोर्ट किया था कि जनवरी में भारत के crude imports का लगभग 55% Middle East से आया, जबकि Strait of Hormuz से जुड़ी supply disruption ने क्षेत्रीय vulnerability को सामने ला दिया था।
सरकार ने भी मार्च 2026 में कहा था कि Indian energy companies के पास ऐसे supplies तक पहुंच है जो Strait of Hormuz से होकर नहीं आते और सरकार supply position को 24×7 monitor कर रही है।
इससे policy equation और स्पष्ट होती है:
Russia dependence घटाना = automatically energy security बढ़ना नहीं।
अगर replacement supply फिर किसी दूसरे concentrated geography या vulnerable shipping route से आती है, तो risk सिर्फ अपना रूप बदलता है।
7. Strategic Petroleum Reserve: shock absorber, permanent solution नहीं
भारत के पास strategic crude storage infrastructure भी है।
ISPRL के अनुसार Visakhapatnam, Mangalore और Padur में strategic crude storage capacity विकसित की गई है; वर्तमान infrastructure की capacity लगभग 5.03 million metric tonnes है।
Strategic reserves का काम सामान्य परिस्थितियों में सस्ता तेल उपलब्ध कराना नहीं है।
इनका उद्देश्य है:
Supply shock → temporary buffer → alternative supplies arrange करने का समय
इसलिए SPR को diversification का substitute नहीं बल्कि risk-management layer के रूप में देखना अधिक उचित है।
8. भारत के लिए वास्तविक policy balance किन चीजों पर टिकेगा?
एक balanced oil-security framework में कम-से-कम ये छह variables साथ देखने होंगे:
1. Supplier concentration
किसी एक देश या region की हिस्सेदारी कितनी हो?
2. Net delivered cost
केवल crude price नहीं—freight, insurance, financing, taxes और logistics सहित वास्तविक landed cost क्या है?
3. Geopolitical risk
क्या supplier पर sanctions, war या export restrictions का खतरा है?
4. Route risk
क्या supply किसी strategic chokepoint पर निर्भर है?
5. Refinery compatibility
क्या alternative crude भारतीय refineries में समान efficiency और yield के साथ process हो सकता है?
6. Consumer affordability
अगर global oil price बढ़ती है तो shock का असर consumers, inflation और transport costs पर कितना पड़ेगा?
9. Diversification की अगली मंजिल: “country count” से “risk-adjusted basket”
भारत की policy के लिए सबसे उपयोगी measurement केवल यह नहीं होना चाहिए कि:
“हम कितने देशों से तेल खरीदते हैं?”
बल्कि सवाल होना चाहिए:
“हमारी कुल oil supply कितने independent risks के सामने exposed है?”
उदाहरण के लिए, तीन अलग देशों से oil खरीदना भी vulnerability पैदा कर सकता है अगर:
- तीनों एक ही region में हों,
- एक ही shipping route पर निर्भर हों,
- समान geopolitical shock से प्रभावित हो सकते हों।
इसके विपरीत geographically अलग suppliers, multiple shipping routes और flexible refinery configurations वास्तविक resilience बढ़ा सकते हैं।
10. Cost बनाम security: दोनों को कैसे मापा जा सकता है?
Policy evaluation के लिए एक practical framework बनाया जा सकता है:
Total Energy Security Cost =
Crude Price + Freight + Insurance + Financing Cost + Sanctions Risk + Supply Disruption Risk + Strategic Stock Cost
यह कोई सरकारी formula नहीं है, बल्कि policy analysis के लिए उपयोगी conceptual framework है।
इसका फायदा यह है कि $2/barrel सस्ता crude देखकर तुरंत “सस्ता विकल्प” निष्कर्ष निकालने के बजाय उसके साथ जुड़े hidden risks भी सामने आते हैं।
11. Long-term answer केवल crude sourcing नहीं है
भारत की oil-security policy का एक दूसरा हिस्सा oil demand को structurally कम करना भी है।
IEA के अनुसार भारत 2030 तक global oil-demand growth का सबसे बड़ा source बनने की राह पर है और 2023-30 के बीच भारत की oil demand लगभग 1.2 million barrels/day बढ़ने का अनुमान था।
यही कारण है कि:
- EVs
- ethanol/biofuels
- public transport
- fuel efficiency
- renewable electricity
- alternative fuels
को oil-security debate से अलग नहीं किया जा सकता।
सरकार के अनुसार ethanol programme से ESY 2014-15 के बाद से ₹1.84 लाख करोड़ का foreign exchange बचा और 302 लाख metric tonnes crude-oil substitution हुआ है।
यहां भी ध्यान रखना जरूरी है कि alternative fuel policy का मूल्यांकन cost, availability, technology और infrastructure के साथ किया जाना चाहिए।
12. असली editorial question
भारत के सामने सवाल यह नहीं है कि:
“Russia या Middle East—किसे चुनना चाहिए?”
बल्कि ज्यादा महत्वपूर्ण सवाल है:
क्या भारत ऐसी oil portfolio strategy बना सकता है जिसमें किसी एक supplier, region, shipping route या geopolitical relationship पर अत्यधिक निर्भरता न हो—और साथ ही landed cost इतनी ऊंची न हो कि उसका असर inflation, trade balance और consumers पर पड़े?
यही diversification और affordability का वास्तविक intersection है।
आगे क्या देखना होगा?
आने वाले महीनों में पांच संकेतक खास तौर पर महत्वपूर्ण होंगे:
- Russian crude की भारत के import basket में हिस्सेदारी
- Russian crude का वास्तविक discount/premium
- Middle East supply और Strait of Hormuz की स्थिति
- India का monthly crude import bill
- Alternative suppliers से उपलब्ध अतिरिक्त barrels और उनकी landed cost
इसके साथ US sanctions/tariff developments और Indian refiners की sourcing strategy भी महत्वपूर्ण रहेंगी। हालिया अमेरिकी legislative developments ने Russian crude trade की uncertainty बढ़ाई है।
भारत की oil security में diversification और cost को विरोधी लक्ष्य मानना पर्याप्त नहीं है। सस्ता crude तत्काल affordability में मदद कर सकता है, जबकि diversified sourcing किसी एक geopolitical या supply shock का जोखिम कम कर सकती है। लेकिन diversification की अपनी freight, refinery और procurement लागत होती है; वहीं सस्ते supplier पर अत्यधिक concentration future disruption का risk बढ़ा सकती है।
इसलिए policy debate का केंद्र “सबसे सस्ता तेल” या “सबसे ज्यादा diversified supply” नहीं, बल्कि risk-adjusted energy security होना चाहिए—जहां crude price के साथ supply concentration, shipping routes, sanctions exposure, refinery flexibility, strategic reserves और demand reduction को भी एक ही framework में देखा जाए।
भारत की oil-security की मजबूती इस बात से तय होगी कि वह इन variables के बीच कितना लचीला portfolio बना पाता है।
Data Snapshot
| संकेतक | उपलब्ध आंकड़ा |
|---|---|
| भारत की crude import dependence | लगभग 88.5% |
| Crude suppliers | 40 देश तक |
| अगस्त 2026 crude imports | 19.01 MMT |
| अगस्त 2026 vs जुलाई | 11%+ कम |
| अगस्त 2026 vs अगस्त 2025 | लगभग 3% कम |
| अगस्त 2026 crude import bill | $16.69 अरब |
| अगस्त Indian crude basket | $90.19/barrel |
| अगस्त में Russian crude share | लगभग 45% |
| Strategic crude storage capacity | लगभग 5.03 MM |
Discover more from
Subscribe to get the latest posts sent to your email.