
- नई दिल्ली | By – नेशनल डेस्क
Quick View
-
भारत में 60+ की आबादी के बीच डिजिटल बैंकिंग अपनाने की दर बढ़ी, लेकिन सुरक्षा चिंताएं बरकरार।
-
साइबर फ्रॉड के 40% से अधिक मामलों में वरिष्ठ नागरिक सॉफ्ट टारगेट।
-
सिल्वर इकोनॉमी का विस्तार: 2050 तक भारत की 20% आबादी बुजुर्ग होगी।
-
डिजिटल साक्षरता की कमी और जटिल इंटरफेस ‘डिजिटल डिवाइड’ के मुख्य कारण।
Financial Security : भारत में डिजिटल वित्तीय समावेशन (Financial Inclusion) ने तेजी से प्रगति की है, लेकिन देश की ‘सिल्वर जनरेशन’ (60 वर्ष से अधिक आयु) इस दौड़ में पीछे छूटती नजर आ रही है। मार्च 2026 तक के आंकड़ों के अनुसार, जहां एक ओर सरकार ‘सिल्वर इकोनॉमी’ को बढ़ावा दे रही है, वहीं दूसरी ओर डिजिटल बैंकिंग से जुड़े साइबर फ्रॉड के डर ने बुजुर्गों के बीच असुरक्षा का माहौल पैदा कर दिया है। यह समस्या मुख्य रूप से शहरी और अर्ध-शहरी क्षेत्रों में देखी जा रही है, जहां बैंकिंग सेवाओं का डिजिटलीकरण अनिवार्य सा हो गया है, परंतु बुजुर्गों के लिए तकनीक का जटिल होना और सुरक्षा तंत्र में खामियां उन्हें वित्तीय मुख्यधारा से अलग कर रही हैं।
सिल्वर टेक: सुविधा या मानसिक तनाव?
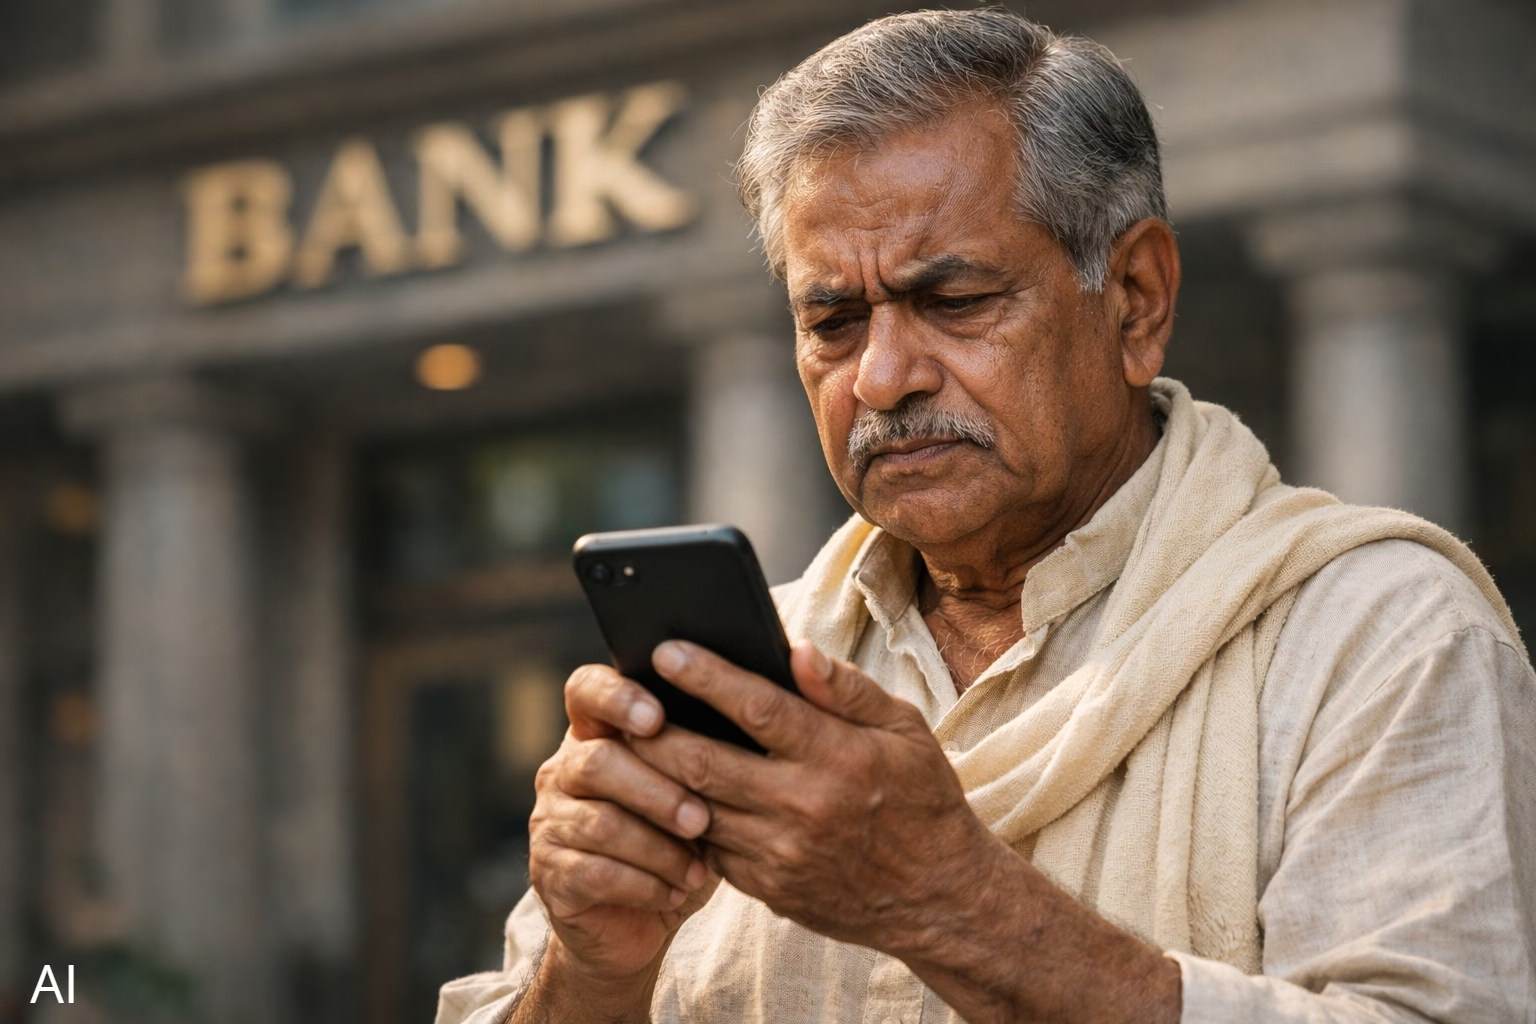
डिजिटल इंडिया के युग में मोबाइल बैंकिंग और UPI ने जीवन आसान बनाया है, लेकिन बुजुर्गों के लिए ‘ऐप आधारित बैंकिंग’ अक्सर एक भूलभुलैया साबित होती है। छोटे फॉन्ट, जटिल ऑथेंटिकेशन प्रक्रिया और लगातार बदलते इंटरफेस के कारण वरिष्ठ नागरिक इसे अपनाने से कतराते हैं। सर्वे बताते हैं कि कई बुजुर्ग आज भी पासबुक प्रिंटिंग और कैश विड्रॉल के लिए बैंक शाखा जाना पसंद करते हैं क्योंकि उन्हें स्क्रीन पर दिखने वाले नंबरों से अधिक कागज पर भरोसा है।
साइबर फ्रॉड का बढ़ता जाल
वरिष्ठ नागरिकों को निशाना बनाने वाले स्कैमर्स अक्सर ‘KYC अपडेट’, ‘पेंशन वेरिफिकेशन’ या ‘फर्जी बैंक अधिकारी’ बनकर कॉल करते हैं। तकनीकी ज्ञान के अभाव में बुजुर्ग आसानी से OTP साझा कर देते हैं। आंकड़ों के अनुसार, डिजिटल फ्रॉड का शिकार होने वाले 60+ आयु वर्ग के लोगों में से केवल 15% ही समय पर शिकायत दर्ज करा पाते हैं, जिसका मुख्य कारण तकनीक का डर और सामाजिक संकोच है।
“डिजिटल बैंकिंग को केवल ‘उपलब्ध’ कराना पर्याप्त नहीं है, इसे ‘सुलभ’ और ‘सुरक्षित’ बनाना अनिवार्य है। हमें बुजुर्गों के लिए विशेष रूप से डिजाइन किए गए ‘सिम्पलीफाइड इंटरफेस’ और मोहल्ला स्तर पर डिजिटल साक्षरता केंद्रों की आवश्यकता है।” — वित्तीय सुरक्षा विश्लेषक
भारत का डिजिटल डिवाइड
-
जनसांख्यिकी: भारत की वर्तमान बुजुर्ग आबादी लगभग 14-15 करोड़ है, जो 2050 तक 34 करोड़ होने का अनुमान है।
-
स्मार्टफोन पहुंच: ग्रामीण क्षेत्रों के केवल 25% बुजुर्ग स्मार्टफोन का प्रभावी ढंग से उपयोग कर पाते हैं।
-
फ्रॉड डेटा: नेशनल साइबर क्राइम रिपोर्टिंग पोर्टल के अनुसार, वित्तीय धोखाधड़ी के मामलों में वरिष्ठ नागरिकों से लूटी गई राशि का औसत अन्य आयु वर्गों से अधिक है।
डिजिटल बैंकिंग और बुजुर्गों का सफर
-
2016 (विमुद्रीकरण): पहली बार बड़े पैमाने पर बुजुर्गों ने डिजिटल भुगतान की ओर रुख किया।
-
2020-2022 (महामारी): सुरक्षा कारणों से बुजुर्गों के लिए ऑनलाइन बैंकिंग एक मजबूरी बनी।
-
2024-2025: बैंकों ने ‘डोरस्टेप बैंकिंग’ शुरू की, लेकिन डिजिटल साक्षरता का अभाव बना रहा।
-
2026 (वर्तमान): सिल्वर इकोनॉमी पर ध्यान केंद्रित करते हुए ‘टेक-इंक्लूसिव’ बैंकिंग की मांग तेज हुई।
भारत की सिल्वर इकोनॉमी को सफल बनाने के लिए डिजिटल बैंकिंग के प्रति बुजुर्गों का विश्वास जीतना सबसे बड़ी चुनौती है। आने वाले समय में, बैंकों को ‘वॉयस-असिस्टेड’ बैंकिंग और बायोमेट्रिक सुरक्षा (जो याद रखने वाली पिन प्रणाली से मुक्त हो) पर निवेश करना होगा। यदि तकनीक समावेशी नहीं हुई, तो डिजिटल डिवाइड न केवल वित्तीय बल्कि सामाजिक असमानता को भी जन्म देगा। अगला कदम सामुदायिक स्तर पर ‘डिजिटल सुरक्षा जागरूकता’ अभियानों को अनिवार्य बनाना होना चाहिए।
क्या आपके घर के बुजुर्ग डिजिटल बैंकिंग का उपयोग सुरक्षित महसूस करते हैं? अपने विचार साझा करें।
Disclaimer: यह लेख सूचनात्मक उद्देश्यों के लिए है। किसी भी संदिग्ध कॉल या लिंक पर अपनी बैंकिंग जानकारी साझा न करें।
Source:
- Reserve Bank of India
- Ministry of Social Justice and Empowerment
Discover more from
Subscribe to get the latest posts sent to your email.