
- एडिटोरियल डेस्क
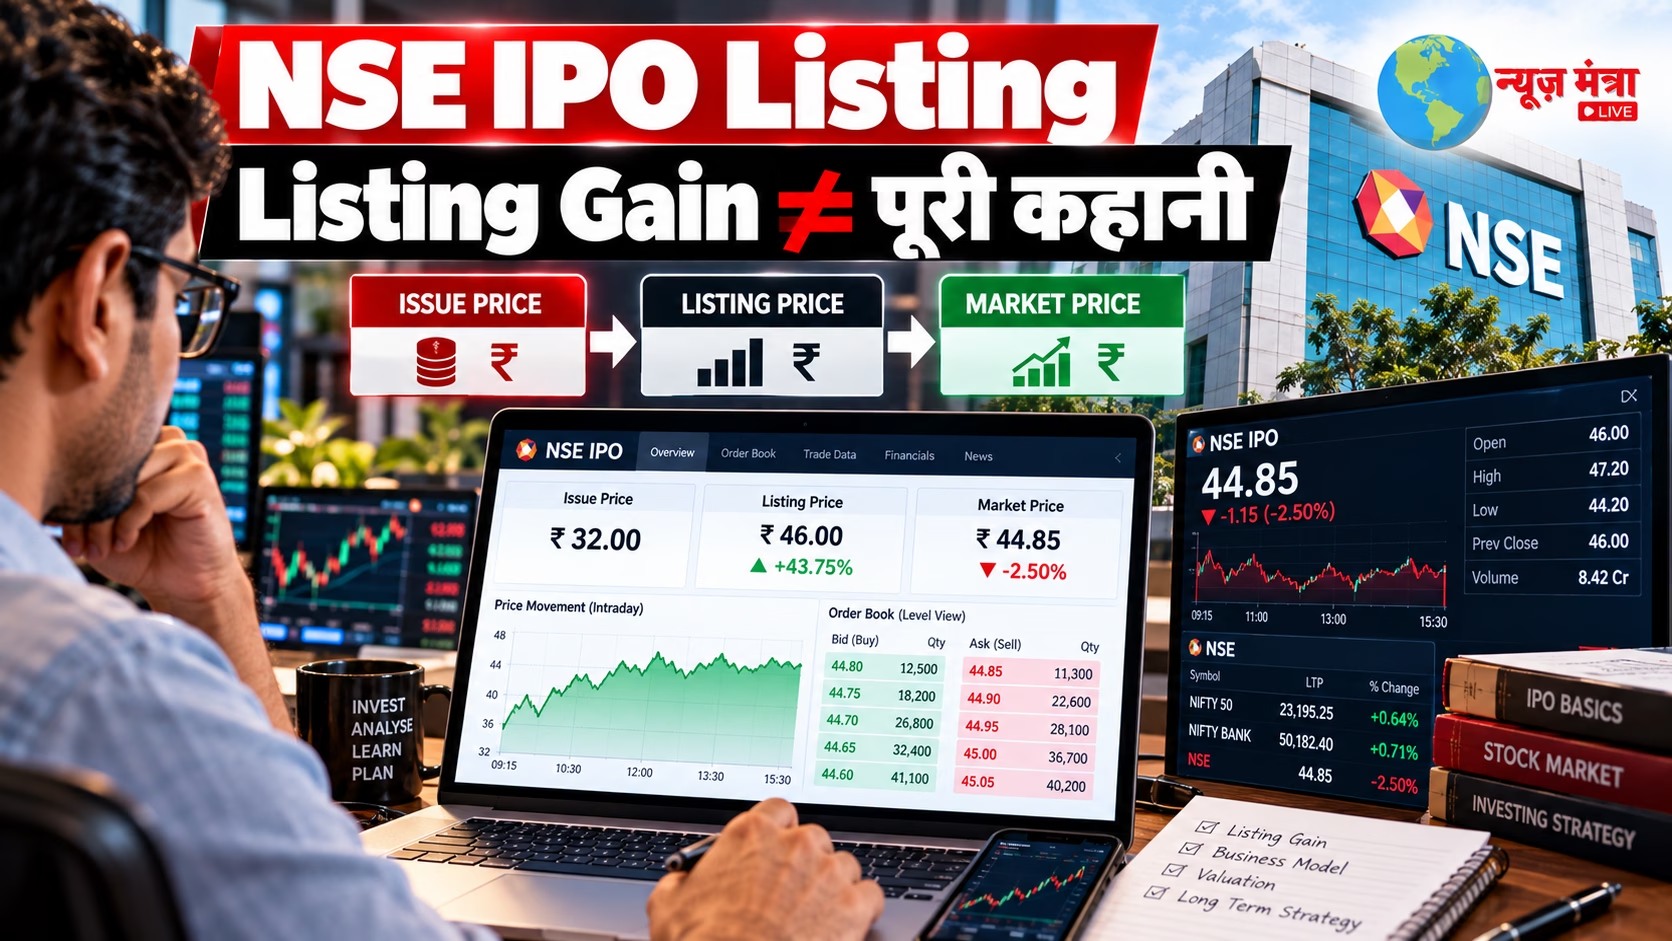
NSE Listing : किसी IPO की NSE listing के दिन सबसे पहले जिस आंकड़े पर नजर जाती है, वह अक्सर listing price और issue price का अंतर होता है। इससे listing gain या discount तुरंत दिखाई देता है।
लेकिन किसी IPO की listing को केवल इसी एक संख्या से समझना अधूरा है।
SEBI के अनुसार IPO में book-building प्रक्रिया demand के आधार पर issue price discovery में मदद करती है। Listing के बाद शेयर का market price अलग market forces—मुख्य रूप से demand और supply—से तय होता है। इसलिए issue price, listing/opening price और बाद का traded price तीन अलग संदर्भ हैं।
NSE पर IPO के पहले trading day के लिए Special Pre-Open Session (SPOS) होता है। इसमें order collection के बाद equilibrium price के आधार पर opening price निर्धारित होती है। NSE के मौजूदा नियमों के अनुसार IPO securities के पहले trading day पर यह special session लागू होता है।
इसलिए listing को समझने का बेहतर तरीका है:
Issue Price → Pre-Open Demand → Listing/Open Price → Trading Volume → Price Behaviour → Valuation → Business Fundamentals → Longer-term Market View
FACT SHEET
1. Issue Price क्या है?
IPO में कंपनी द्वारा तय किया गया final issue price वह कीमत है जिस पर successful investors को shares allot किए जाते हैं। Book-built IPO में यह price bids और demand की प्रक्रिया से निर्धारित होती है।
2. Listing Price क्या है?
Listing के दिन शेयर exchange पर trading शुरू करता है। NSE के Special Pre-Open Session में orders के आधार पर एक equilibrium price निर्धारित की जाती है, जो opening price बनती है।
3. Listing Gain क्या है?
सरल रूप में:
Listing Gain (%) = (Listing Price − Issue Price) ÷ Issue Price × 100
उदाहरण:
अगर issue price ₹100 और listing price ₹125 है:
Listing gain = 25%
लेकिन यह केवल शुरुआती price difference है।
NSE listing की कहानी सिर्फ “कितने प्रतिशत ऊपर खुला” नहीं है
IPO listing के दिन market coverage अक्सर एक headline के आसपास सिमट जाती है—
“शेयर X% premium पर list हुआ।”
यह जानकारी उपयोगी है, लेकिन इससे पूरी तस्वीर सामने नहीं आती।
क्योंकि IPO के दौरान जिस कीमत पर shares investors को allot किए गए, वह primary market price है। Listing के बाद वही security stock exchange पर market participants के बीच trade होती है और उसकी कीमत demand-supply से बदलती रहती है। SEBI के investor material में भी बताया गया है कि book building का उद्देश्य demand के आधार पर price discovery करना है।
यानी listing day वास्तव में एक transition point है:
IPO valuation → public market valuation
यहीं से कहानी बदलती है।
पहली परत: Issue Price क्या बता रहा था?
IPO से पहले कंपनी के shares का public-market price उपलब्ध नहीं होता।
कंपनी price band जारी करती है और investors उस band के भीतर bids करते हैं। Book-building mechanism में demand के आधार पर final price निर्धारित होती है।
इसलिए issue price को समझने के लिए केवल यह पूछना पर्याप्त नहीं है कि:
“IPO कितने रुपये में आया?”
इसके साथ यह भी देखना जरूरी है:
- price band क्या था?
- final issue price कहाँ तय हुआ?
- valuation किन parameters पर आधारित थी?
- कंपनी की earnings क्या थीं?
- industry valuation क्या थी?
- offer document में प्रमुख risks क्या बताए गए थे?
दूसरी परत: Listing Price कैसे बनती है?
NSE पर IPO के पहले trading day के लिए Special Pre-Open Session लागू होता है। NSE के अनुसार इसमें order entry के बाद order matching और opening-price determination होता है। Eligible orders एक single equilibrium price पर match होते हैं और यही open price बनती है।
इसका अर्थ है कि listing price सिर्फ कंपनी द्वारा तय की गई कीमत का extension नहीं है।
यह उस समय market में मौजूद buy और sell interest का परिणाम है।
इसलिए:
Issue Price ≠ Listing Price
और listing के बाद:
Listing Price ≠ हमेशा आगे की Market Price
तीसरी परत: Listing Gain का मतलब क्या है—और क्या नहीं?
मान लीजिए तीन IPO हैं:
| IPO | Issue Price | Listing Price | Listing Gain |
|---|---|---|---|
| A | ₹100 | ₹140 | +40% |
| B | ₹100 | ₹115 | +15% |
| C | ₹100 | ₹95 | -5% |
सिर्फ इस table को देखकर A की शुरुआती market reaction सबसे मजबूत दिखाई देगी।
लेकिन इससे यह निष्कर्ष नहीं निकाला जा सकता कि A कंपनी के fundamentals भी B या C की तुलना में बेहतर हैं।
क्यों?
क्योंकि listing price market expectations, available supply, demand, sentiment और उस समय की trading conditions से प्रभावित होती है।
SEBI की investor guidance भी इस बात पर जोर देती है कि listing-day hype को long-term outcome समझना उचित नहीं है।
असली editorial lens: Listing के बाद क्या हुआ?
एक IPO को समझने के लिए listing-day percentage से आगे कम-से-कम ये सवाल पूछे जाने चाहिए:
1. Opening के बाद price टिक पाई?
यदि शेयर ऊंची listing के बाद तेजी बनाए रखता है, तो market में उस price level पर demand के बारे में अलग संकेत मिलता है।
यदि शुरुआती premium तेजी से मिट जाता है, तो शुरुआती price और बाद की trading के बीच अंतर दिखाई देता है।
लेकिन केवल एक दिन का movement भी long-term conclusion के लिए पर्याप्त नहीं है।
2. Trading volume कितना रहा?
Price के साथ volume देखना जरूरी है।
किस price पर कितने shares trade हुए—यह बताता है कि market participation कितनी रही।
इसलिए:
Price + Volume
सिर्फ:
Price
से ज्यादा informative combination हो सकता है।
3. Valuation कैसी थी?
Listing premium को देखकर केवल “share महंगा/सस्ता” कहना भी पर्याप्त नहीं है।
Investor को company के:
- Revenue
- Profit
- EBITDA
- EPS
- Debt
- Cash flow
- P/E
- P/B
- Industry multiples
जैसे parameters को देखना पड़ सकता है।
यहां listing price को company के underlying business से जोड़ना शुरू किया जाता है।
4. IPO में पैसा कहाँ जा रहा है?
हर IPO का उद्देश्य केवल एक जैसा नहीं होता।
Offer document में यह देखना महत्वपूर्ण है कि proceeds का उपयोग किसलिए किया जाना है—जैसे:
- fresh capital expenditure
- debt repayment
- working capital
- expansion
- general corporate purposes
इससे listing के बाद company के लिए IPO capital का strategic significance समझने में मदद मिल सकती है।
5. Public-market expectations क्या कह रही हैं?
IPO के समय company के बारे में एक valuation expectation बनती है।
Listing के बाद market उसी business को लगातार reprice करता है।
इसलिए listing day को इस रूप में देखना ज्यादा उपयोगी है:
“Market ने पहली बार इस कंपनी के लिए public price क्या स्वीकार की?”
न कि केवल:
“IPO में कितने प्रतिशत का gain मिला?”
सबसे महत्वपूर्ण अंतर
IPO के तीन अलग price points समझिए
1. Issue Price
IPO में allotment की कीमत।
↓
2. Listing/Open Price
पहले trading day की market opening price, जो NSE के Special Pre-Open mechanism में discovered होती है।
↓
3. Post-Listing Market Price
Listing के बाद लगातार trading में demand-supply के आधार पर बदलती कीमत।
यही distinction listing story को समझने की कुंजी है।
एक जरूरी सावधानी
40% listing gain का अर्थ 40% long-term return नहीं है।
इसी तरह:
5% discount पर listing का अर्थ यह नहीं कि कंपनी निश्चित रूप से खराब investment है।
Listing केवल शुरुआती market reaction बताती है।
SEBI के investor material में स्पष्ट किया गया है कि issue price को listing के बाद के market price का संकेतक नहीं माना जाना चाहिए और future trading price की कोई गारंटी नहीं होती।
इसका मतलब क्या है?
IPO की listing को केवल “premium या discount” के रूप में देखना एक single-number story बनाता है।
पूरी कहानी में कम-से-कम तीन स्तर हैं:
IPO Price Discovery → Listing Price Discovery → Post-Listing Market Discovery
पहला चरण IPO demand से जुड़ा है।
दूसरा चरण listing-day orders और exchange mechanism से।
तीसरा चरण लगातार खुले बाजार में buyers और sellers के व्यवहार से।
READER TAKEAWAY
IPO की listing देखते समय केवल यह सवाल न पूछें:
“कितने प्रतिशत premium पर list हुआ?”
इसके बजाय पूछें:
- Issue price कैसे तय हुआ?
- Listing price कैसे discover हुई?
- Opening के बाद price ने क्या किया?
- Volume कितना रहा?
- Company की valuation क्या थी?
- Business fundamentals क्या हैं?
- IPO से मिलने वाले funds का इस्तेमाल कहाँ होगा?
- आगे market किस information पर price बदल सकता है?
यही listing को price headline से market story में बदलता है।
Discover more from
Subscribe to get the latest posts sent to your email.