
- नेशनल डेस्क
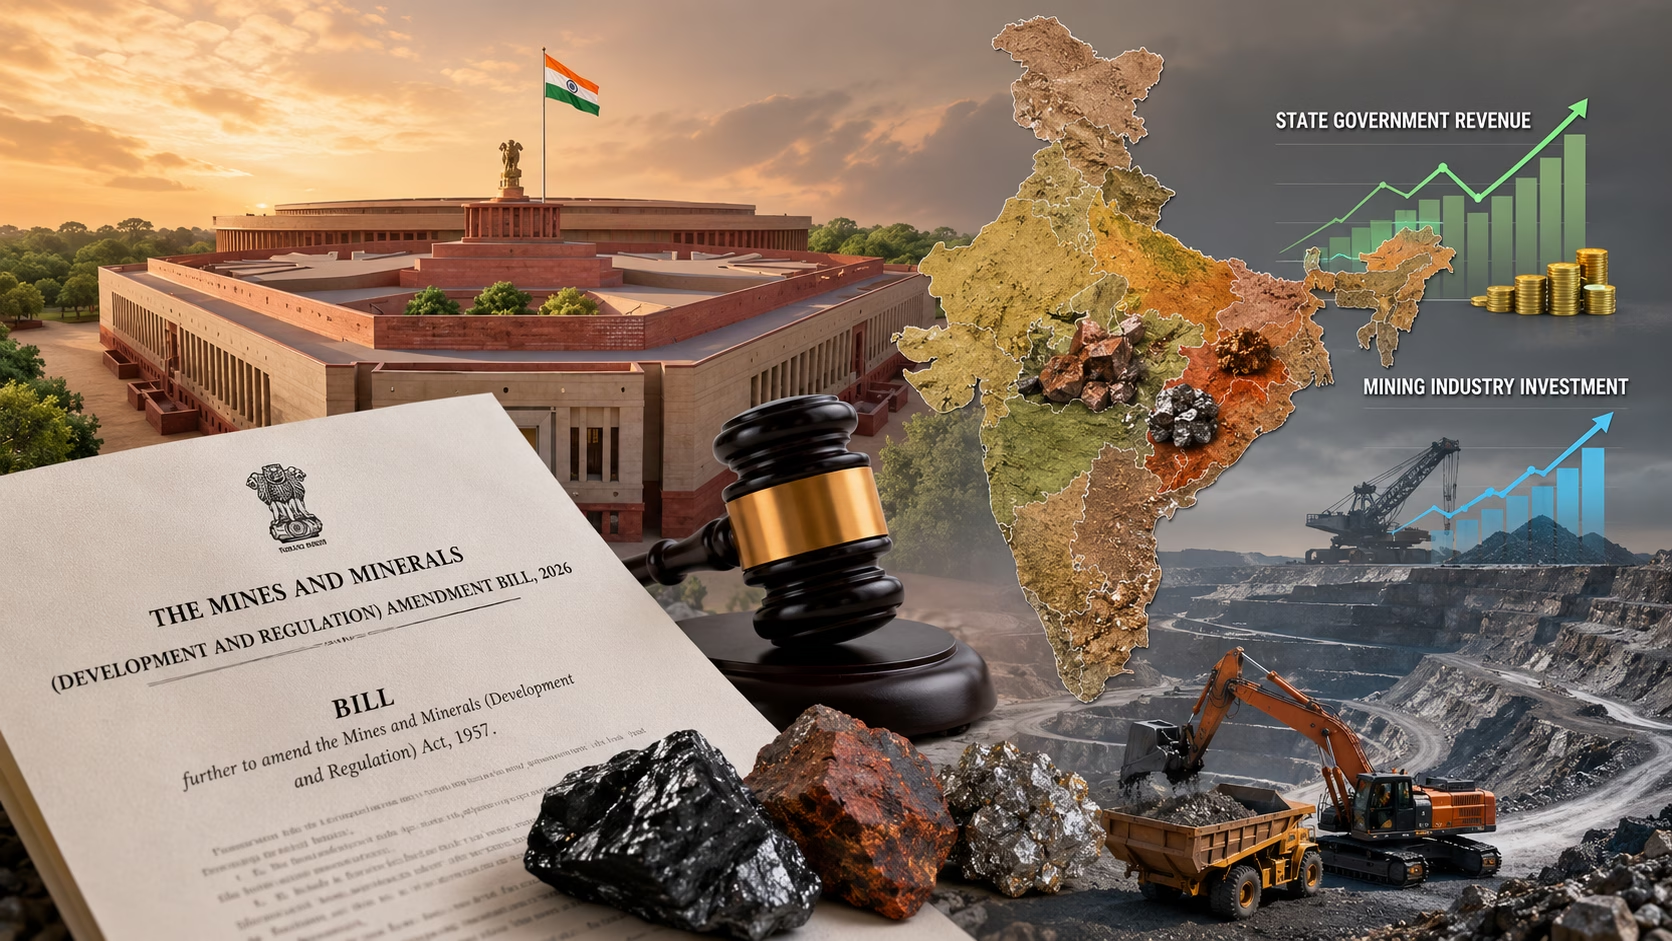
Mining-Tax Bill 2026: संसद ने खनन क्षेत्र से जुड़े एक महत्वपूर्ण विधायी बदलाव को मंजूरी दे दी है। Mines and Minerals (Development and Regulation) Amendment Bill, 2026 लोकसभा और राज्यसभा दोनों से पारित हो चुका है। इसका सबसे महत्वपूर्ण पहलू राज्यों की ओर से खनिज अधिकारों और खनिज-युक्त भूमि पर टैक्स, सेस या अन्य लेवी लगाने की शक्ति को सीमित करना है।
सरकार का तर्क है कि अलग-अलग राज्यों में अलग-अलग और अतिरिक्त शुल्क से Mining Industry की लागत बढ़ सकती है। इससे खनन परियोजनाओं की आर्थिक व्यवहार्यता प्रभावित होती है और निवेश तथा उत्पादन पर असर पड़ सकता है।
दूसरी तरफ, खनिज-समृद्ध राज्यों का कहना है कि इस बदलाव से उनकी राजस्व जुटाने की क्षमता और वित्तीय स्वायत्तता प्रभावित हो सकती है। झारखंड और केरल ने इस प्रस्ताव पर गंभीर आपत्ति जताई है।
Parliament में क्या हुआ?
लोकसभा ने 12 अगस्त 2026 को Mines and Minerals (Development and Regulation) Amendment Bill, 2026 को पारित किया। इसके बाद राज्यसभा ने भी इसे मंजूरी दे दी। रिपोर्टों के अनुसार दोनों सदनों में विधेयक वॉइस वोट से पारित हुआ।
इसका मतलब यह है कि संसद की विधायी प्रक्रिया में बड़ा चरण पूरा हो चुका है। हालांकि, संसद से पारित होना और कानून का लागू होना एक ही बात नहीं है। राष्ट्रपति की मंजूरी और इसके बाद आवश्यक अधिसूचना की स्थिति को अलग से देखना होगा।
सरकार क्यों ला रही है यह बदलाव?
केंद्र सरकार का मुख्य तर्क Mining Sector में एकरूपता, निवेश की स्थिरता और उत्पादन बढ़ाने से जुड़ा है।
सरकार का कहना है कि यदि अलग-अलग राज्य खनिज अधिकारों पर अलग-अलग अतिरिक्त टैक्स या सेस लगाते हैं, तो Mining Companies के लिए लागत का अनुमान लगाना मुश्किल हो सकता है।
केंद्र का मानना है कि अधिक और अप्रत्याशित वित्तीय बोझ से कुछ Mining Projects आर्थिक रूप से कमजोर हो सकते हैं। इसका असर खनिज उत्पादन, निवेश और घरेलू Mineral Supply पर पड़ सकता है।
यह कदम केंद्र की उस व्यापक नीति का हिस्सा भी माना जा सकता है जिसमें देश में Mineral Exploration, Critical Minerals और Mine Operationalisation को तेज करने पर जोर दिया जा रहा है।
राज्यों ने क्यों जताई आपत्ति?
इस विधेयक का सबसे बड़ा राजनीतिक पहलू Centre-State fiscal relations है।
खनिज संसाधनों वाले राज्यों को Mining से Royalty, Fees, Cess और अन्य राजस्व प्राप्त होता है। ऐसे में राज्यों की चिंता केवल Mining Companies की लागत तक सीमित नहीं है, बल्कि उनके अपने राजस्व आधार से भी जुड़ी है।
झारखंड की चिंता
झारखंड के मुख्यमंत्री हेमंत सोरेन ने 13 अगस्त को प्रधानमंत्री नरेंद्र मोदी को पत्र लिखकर विधेयक पर पुनर्विचार की मांग की। Reuters के अनुसार सोरेन ने कहा कि राज्य का Mineral Bearing Land Cess लगभग ₹7,110 करोड़ सालाना राजस्व देने का अनुमान रखता है।
इसलिए झारखंड जैसे Mineral-rich State के लिए यह बदलाव सीधे राजकोषीय प्रभाव का मुद्दा बन सकता है।
केरल का विरोध
केरल सरकार ने भी केंद्र के प्रस्ताव का विरोध किया है। राज्य का तर्क है कि खनिज-युक्त भूमि पर टैक्स और सेस लगाने की राज्य की शक्ति को सीमित करना राज्यों के संवैधानिक अधिकारों और संघीय ढांचे से जुड़ा सवाल है।
Mining Industry को क्या फायदा हो सकता है?
यदि विधेयक का नया ढांचा लागू होता है, तो Mining Companies के लिए सबसे बड़ा संभावित लाभ Tax और Levy की Predictability हो सकता है।
कंपनियों को किसी खनन परियोजना की शुरुआत से पहले लागत, उत्पादन और निवेश का बेहतर अनुमान लगाने में मदद मिल सकती है।
संभावित आर्थिक फायदे
1. लागत में अधिक स्पष्टता
अलग-अलग राज्यों में अतिरिक्त लेवी का जोखिम कम हो सकता है।
2. निवेश का माहौल बेहतर हो सकता है
Long-term Mining Projects के लिए Regulatory Certainty महत्वपूर्ण होती है।
3. Mineral Production बढ़ाने में मदद
कम अप्रत्याशित लागत से कुछ परियोजनाओं की आर्थिक व्यवहार्यता बेहतर हो सकती है।
4. Critical Minerals पर जोर
भारत Lithium, Rare Earth Elements और अन्य Critical Minerals की घरेलू Supply बढ़ाना चाहता है।
सरकार पहले ही Mining Sector Reforms के लिए राज्यों को प्रोत्साहन देने की योजना चला रही है। वित्त वर्ष 2026-27 में Mining Reforms से जुड़े Special Assistance to States for Capital Investment के तहत ₹5,000 करोड़ का प्रावधान किया गया है।
States के लिए सबसे बड़ी चुनौती क्या है?
राज्यों के सामने मुख्य सवाल है—यदि अतिरिक्त Mining Levies की गुंजाइश घटती है, तो राजस्व की भरपाई कैसे होगी?
यह प्रभाव सभी राज्यों पर समान नहीं होगा।
Mineral-rich States पर इसका असर ज्यादा हो सकता है। उदाहरण के लिए PRS के अनुसार छत्तीसगढ़ ने 2026-27 में Mining से ₹19,000 करोड़ के Non-Tax Revenue का अनुमान लगाया है। यह राज्य के कुल Own Non-Tax Revenue का लगभग 76% और कुल Revenue Receipts का करीब 13% है।
इसलिए Mining-related revenue में बदलाव का असर केवल Mining Department तक सीमित नहीं रह सकता। इससे राज्य के Budget Planning और Public Spending पर भी प्रभाव पड़ सकता है।
आम लोगों पर क्या असर पड़ेगा?
Mining Tax का असर आम नागरिक पर सीधे दिखाई नहीं देता, लेकिन इसके अप्रत्यक्ष प्रभाव हो सकते हैं।
खनन क्षेत्र से जुड़े राज्यों में Mining Revenue का इस्तेमाल बुनियादी ढांचे, स्थानीय विकास और प्रभावित क्षेत्रों से संबंधित योजनाओं में किया जाता है।
MMDR व्यवस्था में District Mineral Foundation (DMF) जैसी संस्थाओं का उद्देश्य Mining से प्रभावित लोगों और क्षेत्रों के कल्याण से जुड़ा है। Mining Sector में 2015 के बाद हुए सुधारों में DMF और National Mineral Exploration Trust जैसे संस्थागत प्रावधान महत्वपूर्ण रहे हैं।
इसलिए राज्यों के Mining Revenue में बड़ी कमी होने पर यह सवाल महत्वपूर्ण होगा कि स्थानीय विकास और Mining-affected communities के लिए उपलब्ध संसाधनों पर क्या असर पड़ता है।
Mining Industry पर असर: कंपनियों के लिए क्या बदलेगा?
बड़े Mining Operators
बड़ी कंपनियों के लिए Regulatory Certainty महत्वपूर्ण फायदा हो सकती है। लंबे समय की परियोजनाओं में Tax और Levy का अनुमान स्पष्ट रहने से Investment Planning आसान होती है।
छोटे और मध्यम Mining Operators
छोटी कंपनियों के लिए अतिरिक्त शुल्क का प्रभाव अपेक्षाकृत अधिक हो सकता है। इसलिए Levy Structure में स्थिरता से इनके लिए भी राहत की संभावना बनती है।
Mineral Processing Industry
यदि घरेलू Mining Production बढ़ता है तो Steel, Aluminium, Battery, Renewable Energy, Electronics और अन्य Mineral-intensive industries को घरेलू Supply का फायदा मिल सकता है।
सरकार Critical Minerals की घरेलू क्षमता बढ़ाने पर लगातार जोर दे रही है। 2026 में Rare Earth Corridors के लिए Odisha, Kerala, Andhra Pradesh और Tamil Nadu को भी नीति समर्थन दिया गया है।
विवाद की शुरुआत कहां से हुई?
Mining Tax का मुद्दा केवल 2026 के विधेयक से शुरू नहीं हुआ।
भारत में लंबे समय से यह संवैधानिक सवाल रहा है कि खनिज अधिकारों पर टैक्स लगाने की शक्ति केंद्र और राज्यों के बीच कैसे बंटी है।
संविधान की Seventh Schedule में mineral rights और mineral development से संबंधित अलग-अलग Entries हैं। इसी संवैधानिक ढांचे की व्याख्या Supreme Court के सामने भी हुई।
25 जुलाई 2024 को Supreme Court की नौ-जजों की Constitution Bench ने Mineral Area Development Authority v. Steel Authority of India मामले में महत्वपूर्ण फैसला दिया। फैसले में बहुमत ने कहा कि royalty tax नहीं है और राज्यों के पास mineral-bearing land पर tax लगाने की शक्ति हो सकती है, हालांकि संवैधानिक सीमाएं और संसद द्वारा बनाए गए कानून महत्वपूर्ण हैं।
यही संवैधानिक पृष्ठभूमि 2026 के विधायी बदलाव को समझने में महत्वपूर्ण है।
Timeline
| तारीख | घटनाक्रम |
|---|---|
| 25 जुलाई 2024 | Supreme Court की नौ-जजों की Bench ने Mineral Area Development Authority मामले में फैसला दिया। |
| 1 जनवरी 2026 | Ministry of Mines ने MMDR Amendment Bill 2026 के लिए Public Consultation शुरू की। |
| 7 जनवरी 2026 | अतिरिक्त प्रस्ताव पर भी Public Consultation जारी हुई। |
| अप्रैल 2026 | केंद्र ने Mining Reforms के लिए राज्यों को ₹5,000 करोड़ के Incentive Framework की घोषणा की। |
| 10 अगस्त 2026 | केंद्र ने लोकसभा में संशोधन विधेयक पेश किया। |
| 12 अगस्त 2026 | लोकसभा ने Bill पारित किया। |
| 13 अगस्त 2026 | राज्यसभा ने भी Bill पारित कर दिया। |
| 14 अगस्त 2026 | राज्यों, खासकर झारखंड और केरल, की ओर से विरोध सामने आया। |
किसे फायदा, किसे नुकसान?
| पक्ष | संभावित प्रभाव |
|---|---|
| Mining Companies | Regulatory और cost predictability में सुधार की संभावना |
| बड़ी Mining Projects | Long-term investment planning आसान हो सकती है |
| State Governments | अतिरिक्त Mining levies से मिलने वाले राजस्व पर दबाव |
| Mineral-rich States | अपेक्षाकृत बड़ा वित्तीय प्रभाव संभव |
| Mining-dependent Communities | State revenue में कमी होने पर अप्रत्यक्ष प्रभाव की आशंका |
| Manufacturing Sector | घरेलू mineral supply बढ़ने पर संभावित लाभ |
| Critical Mineral Sector | Exploration और production में निवेश को समर्थन मिल सकता है |
| Centre | Mining policy और fiscal framework पर अधिक केंद्रीय भूमिका |
सरकार बनाम राज्यों का तर्क
केंद्र सरकार का पक्ष
- अलग-अलग राज्य levies से Mining cost बढ़ सकती है।
- Excessive fiscal burden से कुछ mines commercially unviable हो सकती हैं।
- Uniform framework से निवेश बढ़ सकता है।
- Mineral production बढ़ाने में मदद मिल सकती है।
राज्यों का पक्ष
- Mining-rich States को महत्वपूर्ण revenue मिलता है।
- राज्यों की fiscal autonomy प्रभावित हो सकती है।
- Mineral resources पर स्थानीय सरकारों की भूमिका कमजोर हो सकती है।
- यह Centre-State federal balance का मुद्दा बन सकता है।
Mining-Tax Bill 2026 का मूल विवाद Tax Rate से ज्यादा Tax Power का है।
केंद्र इसे Mining Sector में Uniformity, Investment और Production बढ़ाने वाला सुधार मान रहा है। दूसरी ओर, Mineral-rich States इसे Revenue और Federal Autonomy से जुड़ा विषय मान रहे हैं।
Mining Industry के लिए कम Regulatory Uncertainty सकारात्मक हो सकती है। लेकिन राज्यों के लिए सवाल यह रहेगा कि Mining Revenue में संभावित कमी की भरपाई किस तरह होगी।
इसलिए इस कानून का वास्तविक प्रभाव केवल Mining Companies की लागत से नहीं, बल्कि Centre-State fiscal relations, State Budgets और Mining-dependent communities पर इसके प्रभाव से भी तय होगा।
Discover more from
Subscribe to get the latest posts sent to your email.